DATI
PMI manifatturiero: da 52,9 a 51,3 in due mesi
L'indice S&P Global/HCOB scende a 51,3 punti a luglio 2026, terzo calo consecutivo dal picco di maggio. Per la prima volta dell'anno nuovi ordini e occupazione calano insieme, mentre l'Eurozona accelera a 51,9. Il confronto con Federmeccanica, UCIMU e ISTAT.
Redazione Manifattura B2B · 20 agosto 2026
L’indice PMI manifatturiero italiano è sceso a 51,3 punti a luglio 2026, terzo calo consecutivo dal picco di 52,9 toccato a maggio. Per la prima volta da inizio anno le imprese hanno tagliato insieme nuovi ordini e occupazione, secondo il rapporto S&P Global/HCOB diffuso a inizio agosto.
Perché ti riguarda
Un indice sopra 50 significa ancora espansione, non contrazione: chi vende macchine, componenti o servizi a un’officina meccanica non deve leggere questo dato come un allarme, ma come un cambio di ritmo. Per chi pianifica acquisti o assunzioni nei prossimi tre mesi, il segnale utile è la direzione, non il livello: da tre mesi la crescita rallenta ogni volta, e a luglio per la prima volta si sono fermati insieme anche gli ordini in entrata e gli organici delle aziende intervistate.
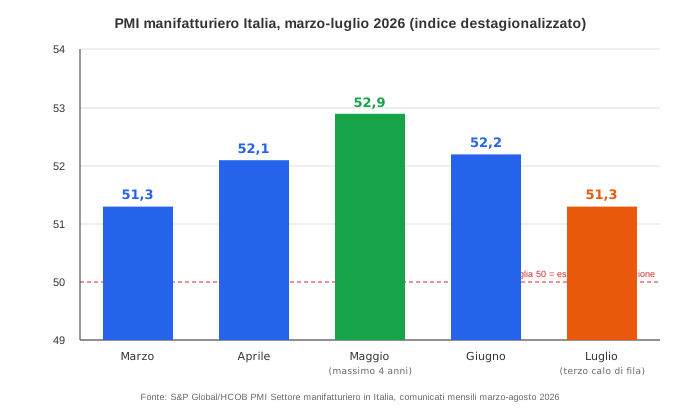
I numeri da marzo a luglio
| Mese 2026 | Indice PMI | Variazione | Nota |
|---|---|---|---|
| Marzo | 51,3 | - | base di partenza |
| Aprile | 52,1 | +0,8 | |
| Maggio | 52,9 | +0,8 | massimo da oltre quattro anni, quarto rialzo di fila |
| Giugno | 52,2 | -0,7 | |
| Luglio | 51,3 | -0,9 | terzo calo consecutivo, nuovi ordini in contrazione |
Fonte: S&P Global/HCOB PMI Settore manifatturiero in Italia, comunicati mensili ripresi da QuiFinanza, Il Giornale delle PMI e Borse.it.
Il dato colpisce soprattutto per la traiettoria: in due mesi l’indice ha perso quasi tutto il terreno guadagnato tra marzo e maggio, tornando praticamente al punto di partenza. A luglio gli analisti si aspettavano una risalita a 52,3; il dato reale è arrivato quasi un punto sotto le stime.
Cosa succede dentro il numero
Il rapporto di luglio segnala due cambi di segno che non si vedevano da mesi. Primo: i nuovi ordini tornano in calo dopo tre mesi di crescita, gli operatori intervistati citano incertezza geopolitica e pressione dei costi come freni principali alla domanda. Secondo: l’occupazione manifatturiera si contrae per la prima volta dall’inizio del 2026, anche se di entità limitata e spesso legata a pensionamenti e dimissioni non sostituite piuttosto che a licenziamenti veri. La produzione, va detto, continua a crescere: è il sesto mese consecutivo di espansione produttiva, ma al ritmo più lento da marzo, perché le aziende stanno ancora smaltendo il portafoglio ordini accumulato nei mesi migliori.
Come si confronta con gli altri indicatori italiani
Il quadro PMI non è isolato. L’Indagine Congiunturale Federmeccanica sul secondo trimestre segnalava produzione ancora in crescita (+1,2% tendenziale) ma ordini già in flessione (-0,8%): la stessa impronta che il PMI conferma un mese dopo, produzione che tiene mentre gli ordini rallentano. Sul fronte più duro, l’indice UCIMU sugli ordini di macchine utensili è crollato del 25,8% nel secondo trimestre: un dato più drastico perché misura solo i beni strumentali, la componente più sensibile alle attese sugli incentivi fiscali, non l’intero comparto manifatturiero come fa il PMI. Anche la produzione industriale ISTAT di giugno mostrava lo stesso schema, un mese debole sui beni strumentali dentro un quadro generale meno negativo. Tre fonti diverse, stessa lettura: la frenata parte dagli ordini e dai beni di investimento, non dalla produzione corrente.
Perché l’Italia rallenta più dell’Eurozona
Il confronto internazionale aggiunge un dettaglio che complica la lettura interna. Mentre il PMI italiano scendeva a 51,3, quello dell’intera area euro saliva a 51,9 punti da 51,4 di giugno. La divergenza è insolita: nei mesi precedenti l’Italia aveva viaggiato sopra la media dell’Eurozona, definita più volte “locomotiva d’Europa” dagli analisti dopo il massimo di maggio. A luglio i ruoli si invertono, con l’industria tedesca e francese che tengono meglio il passo mentre quella italiana rallenta. Non è ancora un segnale di crisi conclamata, la soglia dei 50 punti resta comunque superata, ma per un titolare che vende all’estero significa che la domanda dai principali mercati europei sta reggendo meglio di quella interna italiana.
Cosa guardare nel prossimo comunicato
Il rapporto di agosto, atteso all’inizio di settembre, dirà se il calo degli ordini a luglio è un episodio isolato legato alle chiusure estive degli impianti o l’inizio di una fase più lunga. Il dettaglio da controllare non è il livello dell’indice ma la sua composizione: se la contrazione degli ordini si allarga anche all’export, finora relativamente tenuto, il rallentamento smetterebbe di essere solo un fatto di calendario estivo e diventerebbe un problema di domanda vera. Chi ha un ciclo di vendita lungo, macchinari, impianti, commesse pluriennali, farebbe bene a controllare in queste settimane il portafoglio ordini dei propri clienti diretti prima di tarare i piani di produzione del quarto trimestre.
Vai più a fondo
Fonte primaria: S&P Global PMI, comunicato Settore manifatturiero in Italia · dati ripresi da QuiFinanza e Il Giornale delle PMI.
Approfondimenti: Come leggere l’indagine Federmeccanica in 5 minuti · Ordini macchine utensili: -25,8% nel Q2 2026 · Produzione industriale a giugno: i beni strumentali frenano.
Tempo di lettura: 4 minuti
Fonte: S&P Global/HCOB PMI, comunicati mensili marzo-agosto 2026