DATI
Produzione industriale giugno 2026: -1% sul mese, beni strumentali giù del 2,1%
L'indice Istat scende dell'1% su maggio e dello 0,6% sull'anno. A trascinare il calo sono i beni strumentali (-2,1% mensile), mentre l'energia tiene. Cosa significa per chi vende o compra macchinari.
Redazione Manifattura B2B · 11 agosto 2026
La frenata è nei beni strumentali, non ovunque. Il comunicato Istat sulla produzione industriale di giugno 2026, pubblicato il 6 agosto, segna un calo dell’indice generale destagionalizzato dell’1% su maggio e dello 0,6% sull’anno, corretto per gli effetti di calendario. Ma il dato aggregato nasconde una divaricazione netta tra i quattro raggruppamenti: chi produce macchine per produrre altre macchine sta frenando molto più di chi fa energia o beni di consumo.
Perché ti riguarda
Se vendi o compri macchinari, il numero che conta non è il -1% del titolo, è il -2,1% dei beni strumentali: la categoria in cui rientrano gran parte delle macchine utensili, degli impianti e dei beni capitali che un’officina o una linea di produzione acquista per investire. È il terzo mese consecutivo in cui questo raggruppamento arretra più della media, un segnale che chi vende macchinari sta vedendo ordini rimandati prima ancora che cancellati. Chi invece produce beni di consumo o lavora nell’energia ha perso terreno, ma molto meno: rispettivamente -0,7% e un +0,8% in controtendenza.
Cosa dice esattamente il dato di giugno?
Su base mensile, destagionalizzata, l’unico raggruppamento in crescita è l’energia (+0,8%). Calano invece i beni di consumo (-0,7%), i beni intermedi, cioè componenti e semilavorati (-0,9%), e i beni strumentali (-2,1%). Nella media del secondo trimestre 2026 il livello di produzione cresce comunque dello 0,4% rispetto al primo trimestre: il calo di giugno arriva dopo mesi meno negativi, non è la prosecuzione lineare di un trend già in atto da inizio anno.
Sull’anno, corretto per i giorni lavorativi (21 a giugno 2026 contro 20 a giugno 2025), il quadro cambia segno per due raggruppamenti su quattro: i beni strumentali tornano positivi (+0,6% tendenziale) e l’energia sale all’1,7%, mentre i beni di consumo restano il comparto più debole (-3,2%) davanti ai beni intermedi (-1,2%). Il mese di giugno da solo è stato peggiore per chi fa macchinari, ma guardando i dodici mesi la fotografia si inverte quasi del tutto.
Perché i beni strumentali scendono più degli altri in un solo mese?
Il dato mensile e quello tendenziale raccontano storie diverse perché misurano periodi diversi: uno confronta giugno con maggio, l’altro giugno 2026 con giugno 2025. Il calo mensile dei beni strumentali arriva dopo un giugno 2025 relativamente debole, quindi il confronto sull’anno resta positivo anche con un mese negativo alle spalle. Per un’azienda che vende impianti, questo significa leggere il dato mensile come segnale di cassa a breve (gli ordini che arriveranno nei prossimi 60-90 giorni) e quello tendenziale come indicatore di fondo: la domanda di macchinari non si è fermata su base annua, ma a giugno ha rallentato la cadenza degli ordini.
Cosa cambia per un titolare che deve comprare una macchina quest’anno?
Un rallentamento negli ordini dei costruttori di macchinari, se si conferma nei prossimi mesi, si traduce in tempi di consegna più corti e maggiore margine di trattativa sul prezzo, perché i produttori hanno meno commesse in coda. È lo stesso meccanismo già descritto quando gli ordini di macchine utensili sono crollati nel secondo trimestre: un mercato con ordini in calo è un mercato in cui chi ha liquidità pronta compra a condizioni migliori di sei mesi prima. Chi ha un investimento programmato per la seconda metà del 2026 ha, in questo momento, più leva contrattuale di chi lo aveva a inizio anno.
E per chi vende macchinari o componenti a monte della filiera?
Il rischio operativo è diverso: un calo negli ordini di beni strumentali oggi anticipa una minore domanda di componenti e materie prime nei mesi successivi, perché chi produce macchine compra a sua volta acciaio, motori, elettronica. Un fornitore di semilavorati che vende a un costruttore di macchinari dovrebbe leggere questo dato come un preavviso di due o tre mesi, non come un allarme immediato: i beni intermedi calano infatti meno dei beni strumentali (-0,9% contro -2,1%), segno che l’effetto non si è ancora trasmesso a valle in modo proporzionale.
Il confronto con l’Indagine Congiunturale Federmeccanica del secondo trimestre, che a metà luglio segnalava ordini esteri in calo del 2,1% e ordini interni in crescita dello 0,5%, è coerente con questa lettura: la domanda interna tiene meglio di quella estera, e i beni strumentali destinati all’export sono tra i più esposti al rallentamento.
Chi guadagna e chi rischia in questo mese di dati
Guadagna chi ha un ordine di macchinari pronto e liquidità: i tempi di consegna più corti e la minore pressione sui listini dei costruttori sono un vantaggio concreto, quantificabile in settimane di anticipo sulla messa in produzione. Rischia chi vende componenti a filiere che dipendono dai beni strumentali per l’export, perché il dato tendenziale ancora positivo (+0,6%) può nascondere una frenata già iniziata a livello mensile e non ancora arrivata ai fornitori di secondo livello. La prossima uscita utile per verificare se giugno è stato un episodio isolato o l’inizio di un trend è il comunicato di luglio, atteso a inizio settembre secondo il calendario Istat.
Vai più a fondo
Fonte primaria: Istat, Produzione industriale, giugno 2026 (comunicato del 6 agosto 2026).
Approfondimenti interni: ordini macchine utensili, il crollo del secondo trimestre 2026 · come leggere l’Indagine Federmeccanica in 5 minuti · industria siderurgica italiana, i numeri del 2025.
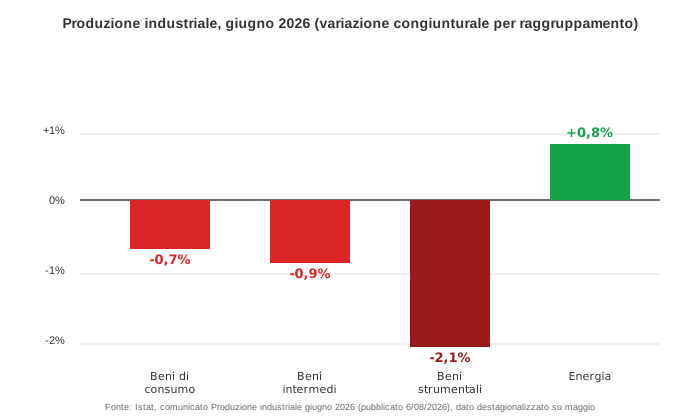
Fonte: Istat, comunicato Produzione industriale giugno 2026 (pubblicato 6/08/2026), variazione congiunturale destagionalizzata