DATI
PMI manifatturiero: l'Italia torna sopra quota 50 a settembre
L'indice S&P Global/HCOB risale a 50,4 punti a settembre 2026 da 49,6 di agosto, battendo le attese (50,0) e tornando in espansione dopo un solo mese di contrazione. Occupazione in crescita, prezzi di acquisto in accelerazione. Il confronto con Germania, Francia e Spagna.
Redazione Manifattura B2B · 8 ottobre 2026
L’indice PMI manifatturiero italiano risale a 50,4 punti a settembre 2026, tornando sopra la soglia di espansione dopo un solo mese di contrazione. Il dato, diffuso il 1° ottobre da S&P Global/HCOB, batte le attese degli analisti (50,0) e corregge al rialzo la stima flash di inizio mese, ferma a 50,1.
Perché ti riguarda
Agosto aveva segnato la prima contrazione dell’anno, con la produzione in calo per la prima volta da gennaio. Settembre smentisce in parte quel segnale: l’indice torna sopra 50, ma di un soffio, e dentro il numero convivono due letture opposte. Le assunzioni nel settore accelerano e le attese a dodici mesi restano positive, un segnale che chi vende macchine, componenti o servizi a un’officina può leggere come fiducia nel breve termine. Allo stesso tempo i costi di acquisto tornano a salire più in fretta, un costo che prima o poi arriva anche sui preventivi di chi lavora in conto terzi.
Come si è mosso l’indice da marzo a settembre?
| Mese 2026 | Indice PMI | Variazione | Nota |
|---|---|---|---|
| Marzo | 51,3 | - | base di partenza |
| Aprile | 52,1 | +0,8 | |
| Maggio | 52,9 | +0,8 | massimo da oltre quattro anni |
| Giugno | 52,2 | -0,7 | |
| Luglio | 51,3 | -0,9 | terzo calo consecutivo |
| Agosto | 49,6 | -1,7 | prima contrazione dell’anno |
| Settembre | 50,4 | +0,8 | torna sopra soglia, oltre le attese |
Fonte: S&P Global/HCOB PMI Settore manifatturiero in Italia, comunicati mensili ripresi da InvestingLive e Money.it.
Il rimbalzo di settembre recupera meno di un punto rispetto al crollo di agosto: l’indice resta comunque un punto sotto la media di primavera. La revisione al rialzo rispetto alla stima flash (da 50,1 a 50,4) segnala che il dato definitivo, raccolto su un campione più ampio di aziende, ha trovato condizioni leggermente migliori di quelle registrate a metà mese.
Cosa succede dentro il numero di settembre?
Secondo Eleanor Dennison, economista di S&P Global Market Intelligence, la domanda resta fragile ma il calo dei nuovi ordini è stato nettamente meno marcato rispetto ad agosto. Produzione e nuovi ordini hanno continuato a scendere, con flessioni lievi, non più i crolli a doppia cifra percentuale registrati il mese precedente. L’occupazione, al contrario, è il dato che sorprende in positivo: le aziende hanno continuato ad assumere a un ritmo sostenuto, e sia le attese di produzione sia l’attività di assunzione per i prossimi dodici mesi restano sopra la media storica della serie.
Sul fronte dei costi, le pressioni inflazionistiche si sono intensificate rispetto ad agosto, mentre i tempi di consegna dei fornitori sono leggermente migliorati. Dennison collega l’incertezza del settore al conflitto in Medio Oriente, che continua a spingere verso l’alto i costi delle materie prime e a creare frizioni nelle catene di fornitura. Per una PMI che lavora su commessa, questo si traduce in un doppio binario: la domanda non crolla più come ad agosto, ma il margine resta sotto pressione dal lato degli acquisti.
Perché l’Italia resta indietro rispetto al resto dell’Eurozona?
Il confronto europeo conferma che l’Italia cresce meno delle altre grandi economie dell’area euro. A settembre la Germania segna 53,9 punti, il livello più alto da tempo, la Francia 50,6 e la Spagna 51,0: tutte sopra il dato italiano. L’indice composito dell’Eurozona si attesta a 52,9 punti. L’Italia resta quindi il fanalino di coda tra le quattro maggiori economie del blocco, anche se la distanza si è un po’ ridotta rispetto ad agosto, quando la Germania aveva accelerato a 54,3 punti mentre l’Italia scivolava sotto 50. Chi vende all’estero continua a trovare una domanda tedesca più solida; chi lavora solo sul mercato interno deve ancora fare i conti con una ripresa parziale.
Come si legge insieme agli altri indicatori italiani
Il quadro di settembre va letto insieme alle altre fonti già seguite su questa testata. L’indagine Federmeccanica sul secondo trimestre aveva segnalato ordini in flessione con la produzione ancora in tenuta: il PMI di agosto aveva mostrato che anche la produzione aveva smesso di reggere, e settembre racconta un parziale recupero, non un’inversione netta. Sul fronte acciaio, la produzione siderurgica italiana ha rallentato il calo ad agosto restando comunque negativa, un quadro coerente con una domanda di beni intermedi ancora debole nonostante il rimbalzo dell’indice generale. E se il fatturato dell’industria a giugno cresceva solo a prezzi, non in volume, l’accelerazione dei prezzi di acquisto segnalata a settembre dal PMI suggerisce che la stessa dinamica, crescita nominale più che reale, potrebbe non essere ancora chiusa.
Cosa guardare nel prossimo comunicato
Il rapporto di ottobre, atteso a inizio novembre, dirà se il recupero di settembre consolida una ripresa o resta un rimbalzo isolato dopo il mese peggiore dell’anno. Il dettaglio da controllare non è tanto il livello dell’indice quanto la direzione dei nuovi ordini: se tornano davvero a crescere, non solo a calare più piano, la fase di stagnazione che dura da luglio potrebbe considerarsi chiusa. Chi pianifica acquisti di macchinari o impianti nel primo trimestre 2027 farebbe bene a verificare nelle prossime settimane se i clienti diretti confermano gli ordini annunciati per fine anno, prima di bloccare i piani di produzione.
Vai più a fondo
Fonte primaria: S&P Global PMI, comunicati Settore manifatturiero in Italia ed Eurozona · dati ripresi da InvestingLive e Money.it.
Approfondimenti: PMI manifatturiero di agosto: sotto 50 per la prima volta da gennaio · Acciaio, il calo rallenta ad agosto ma i piani restano indietro · Indagine Federmeccanica: come leggerla in 5 minuti.
Tempo di lettura: 4 minuti
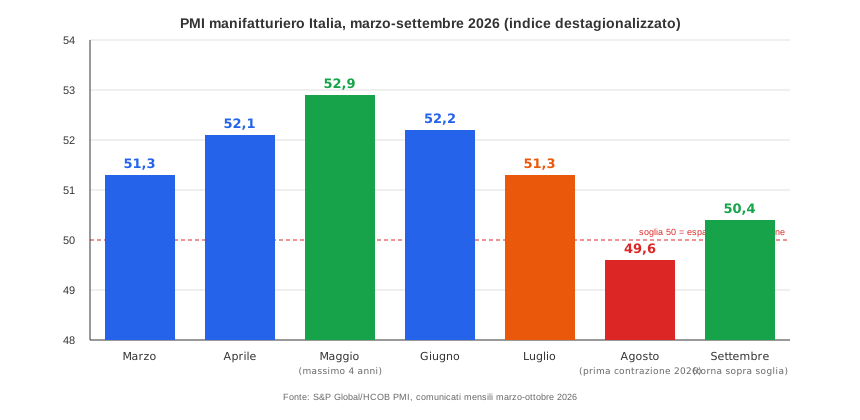
Fonte: S&P Global/HCOB PMI, comunicati mensili marzo-ottobre 2026