DATI
Acciaio, il calo rallenta ad agosto ma i piani restano indietro
Federacciai: la produzione italiana di acciaio scende a 764mila tonnellate ad agosto 2026 (-2,7%), il ritmo di calo più contenuto degli ultimi mesi. Il cumulato degli otto mesi resta a -5,2%, con i prodotti lunghi a +11,2% e i piani ancora fermi. Cosa cambia per chi acquista lamiere o profilati.
Redazione Manifattura B2B · 1 settembre 2026
Il rimbalzo di giugno non è durato. Ad agosto la produzione italiana di acciaio torna a scendere, ma il calo rallenta al -2,7% su base annua, il ritmo di flessione più contenuto degli ultimi mesi. Lo riportano Federacciai, Industria Italiana e Siderweb: il cumulato dei primi otto mesi 2026 resta a 13,3 milioni di tonnellate, -5,2% sullo stesso periodo del 2025.
Perché ti riguarda: il messaggio cambia secondo il prodotto che compri. Chi acquista prodotti piani, lamiere, coils, nastri, resta in un mercato dove il potere contrattuale è ancora del compratore: questa categoria era già debole nel primo semestre e ad agosto non recupera. Chi acquista barre e profilati vede invece un comparto che accelera, +11,2% tendenziale ad agosto: portafogli ordini dei laminatoi più pieni significano tempi di consegna in allungamento, non in accorciamento, e meno spazio per negoziare sul prezzo.
Perché il calo rallenta invece di invertirsi?
Il dato di agosto va letto in sequenza, non isolato. A giugno la produzione totale era cresciuta del 6,1% su base annua, un rimbalzo che avevamo già raccontato come segnale ambiguo: trainato più dai prodotti lunghi che da una ripresa diffusa. Tra luglio e agosto quel rimbalzo si è esaurito e la produzione è tornata in territorio negativo. Il -2,7% di agosto, però, è comunque un miglioramento rispetto al mese precedente, secondo la stessa lettura data da Federacciai e ripresa nei titoli di Industria Italiana. Due letture restano aperte. La prima: la domanda a valle si sta stabilizzando su un livello più basso, dopo mesi di oscillazioni. La seconda, più cauta: agosto è per definizione un mese di produzione ridotta per le fermate estive, e un confronto tendenziale su volumi bassi tende a smorzare le variazioni percentuali rispetto ai mesi pieni. Federacciai segnala che i dati 2026 restano provvisori, soggetti a revisione nei bollettini successivi.
Nello stesso periodo, il fronte industriale della siderurgia italiana si muove anche su un altro piano: a metà agosto Federacciai ha presentato, con un gruppo di 14 imprese associate, una manifestazione di interesse per gli impianti ex Ilva, secondo quanto riportato da Ansa e Il Post. Non è un dato di produzione e non cambia i numeri di questo bollettino, ma segnala che il settore guarda a un riassetto strutturale della capacità nazionale proprio mentre i volumi mensili faticano a stabilizzarsi.
Cosa succede tra prodotti piani e prodotti lunghi?
La divergenza tra le due famiglie di prodotto, già ampia nel primo semestre, non si chiude ad agosto. I prodotti lunghi, barre, tondini, profilati, la materia prima di edilizia, infrastrutture e carpenteria pesante, salgono a 357mila tonnellate nel mese, +11,2% tendenziale: un’accelerazione netta rispetto al +7,8% già registrato nella media del primo semestre. I prodotti piani, lamiere, coils, nastri destinati soprattutto ad automotive, elettrodomestici e componentistica, restano invece a 415mila tonnellate, in calo tendenziale secondo gli stessi dati, senza il segnale di ripresa che a giugno era apparso sui piani laminati a caldo. Chi lavora lamiera per conto terzi, o compra coils per lo stampaggio, si trova quindi davanti a un secondo mese consecutivo di domanda debole a valle: la finestra per contrattare condizioni migliori sui piani, aperta da mesi, non si è ancora richiusa.
Per chi acquista entrambe le tipologie, l’asimmetria resta uno strumento negoziale concreto, come già emerso nell’analisi del semestre: un laminatoio che vende sia piani sia lunghi ha interesse a difendere i margini dove la domanda tira, i lunghi, e a smaltire volumi dove la domanda resta debole, i piani. Bloccare un accordo quadro sui lunghi in cambio di condizioni più favorevoli sui piani resta la leva più concreta per una PMI che acquista entrambe le categorie dallo stesso fornitore.
Cosa guardare nei prossimi dati Federacciai?
Tre indicatori diranno se il rallentamento del calo di agosto è l’inizio di una stabilizzazione o solo un effetto statistico legato alle fermate estive. Primo, il dato di settembre, il primo mese pieno dopo la pausa produttiva, che confronterà volumi normali con volumi normali. Secondo, l’esito della partita ex Ilva, che nei prossimi mesi potrebbe ridisegnare quote di mercato e capacità disponibile sul segmento piani, quello più esposto oggi. Terzo, l’effetto delle nuove quote UE sull’import di acciaio, in vigore dal 1° luglio 2026, che continuano a sostenere i listini indipendentemente dal livello della domanda interna: per un compratore, questo significa che uno sconto legato alla domanda debole sui piani non è garantito che duri, perché la leva tariffaria limita comunque quanto un’acciaieria è disposta a scendere sul prezzo.
Vale anche una lettura di filiera più ampia, già emersa nei numeri 2025 del settore: la siderurgia italiana lavora ormai da tempo su due velocità distinte, con i comparti a valle dell’edilizia più solidi di quelli legati all’automotive e agli elettrodomestici. Il dato di agosto conferma questa struttura più che modificarla: chi acquista lunghi compete per una capacità sempre più impegnata, chi acquista piani ha ancora, per qualche mese, margine di trattativa.
Vai più a fondo
- Federacciai, rallenta (-2,7%) il calo della produzione di acciaio ad agosto · Industria Italiana, 1 settembre 2026, dati Federacciai su produzione totale, prodotti lunghi e cumulato gennaio-agosto
- Acciaio, produzione italiana a -2,7% ad agosto · Siderweb, stesso comunicato Federacciai, dettaglio prodotti piani a 415mila tonnellate
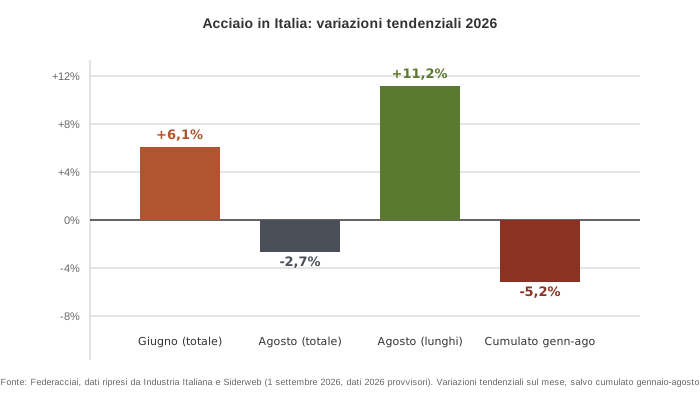
Produzione di acciaio in Italia, variazioni tendenziali. Fonte: Federacciai, dati ripresi da Industria Italiana e Siderweb (1 settembre 2026)